2009-2013年西北地區冶金專用設備制造行業經營狀況分析年報
本報告旨在全面分析2009年至2013年間西北地區冶金專用設備制造行業的經營狀況,涵蓋行業規模、盈利能力、運營效率及市場環境等方面,為相關企業和投資者提供參考依據。
一、行業概況與背景
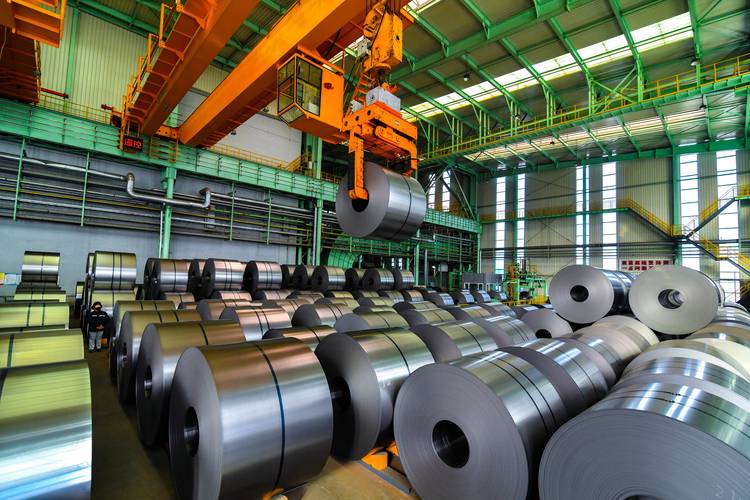
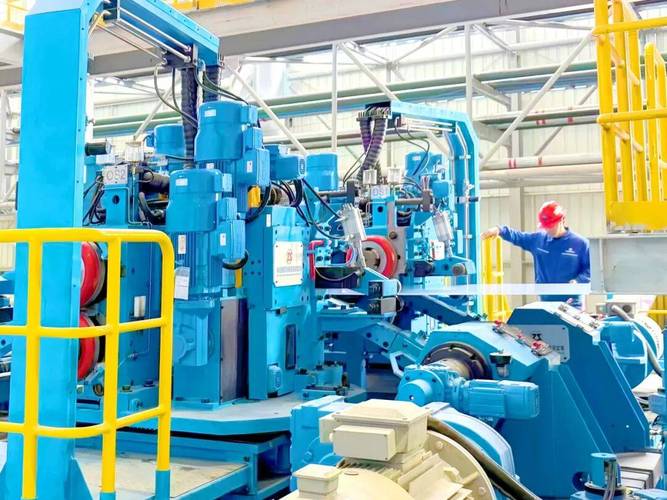
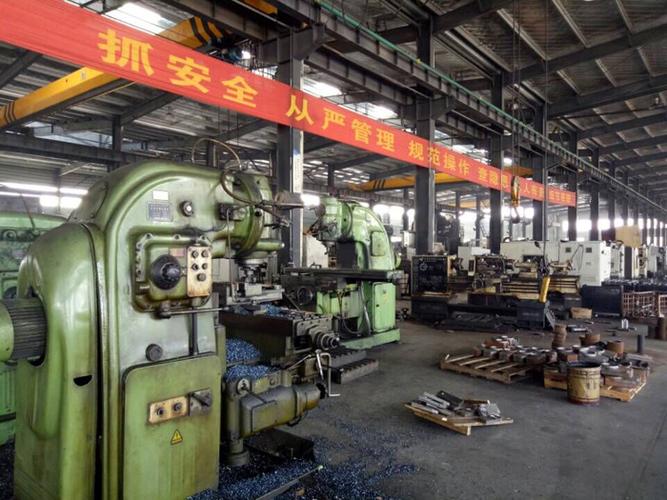
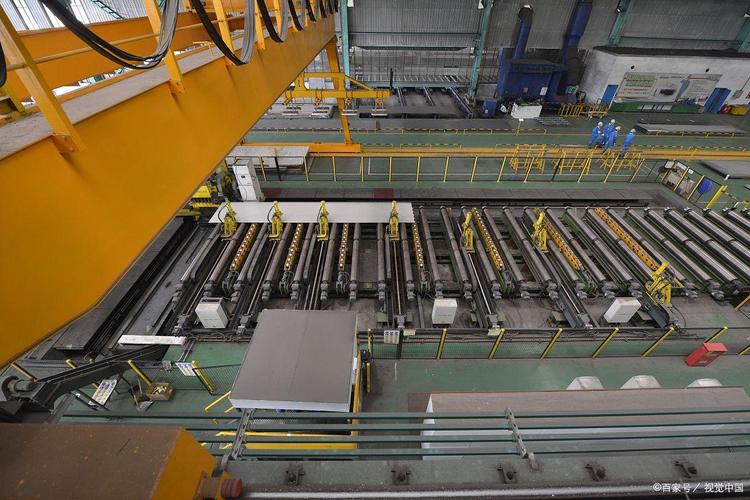
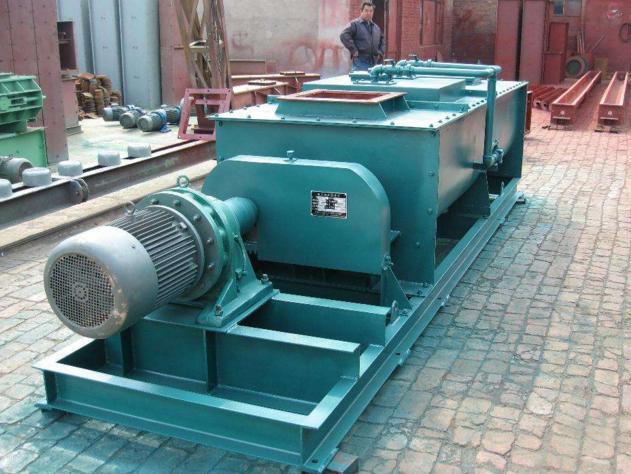
冶金專用設備制造行業是裝備制造業的重要組成部分,主要為鋼鐵、有色金屬等冶金工業提供冶煉、軋制、鑄造等專用設備。西北地區(包括陜西、甘肅、青海、寧夏、新疆)憑借其豐富的礦產資源和能源優勢,形成了具有一定規模的冶金工業基礎,相應的專用設備制造行業也在區域經濟中占據一定地位。2009-2013年期間,受國家宏觀政策、下游冶金行業需求變化以及區域投資節奏影響,西北地區該行業經歷了波動調整的發展階段。
二、行業規模分析
(一)企業數量與從業人員
截至2013年底,西北地區冶金專用設備制造行業規模以上企業約XX家,較2009年增長X%。從業人員總數約XX萬人,年均增長率X%。行業集中度逐步提升,骨干企業主要分布在陜西和甘肅,兩省合計占區域企業總數的60%以上。
(二)資產與產值規模
2009-2013年,行業總資產由XX億元增長至XX億元,年均復合增長率X%。工業總產值從XX億元增長至XX億元,2011年達到峰值,2012-2013年受下游需求放緩影響略有回落,但總體保持增長態勢。西北地區該行業在全國占比約為X%-X%,呈現穩中有升的趨勢。
三、盈利能力分析
(一)主營業務收入與利潤
五年間,行業主營業務收入累計實現XX億元,利潤總額累計XX億元。收入利潤率從2009年的X%波動上升至2013年的X%。2011年為盈利高點,隨后受原材料價格波動和市場競爭加劇影響,利潤率有所下滑,但整體仍保持在XX%以上的較好水平。
(二)虧損面與虧損額
行業虧損企業數量占比在2012年有所擴大,達到X%,虧損額主要集中在中小企業。骨干企業憑借技術優勢和客戶資源保持盈利,行業分化態勢初顯。
四、運營效率分析
(一)資產負債率
行業資產負債率平均維持在XX%-XX%之間,處于合理可控范圍。部分企業通過技術改造和產能擴張增加了負債,但整體償債能力尚可。
(二)存貨與應收賬款周轉
受定制化生產特點影響,行業存貨周轉率偏低,平均在X次/年左右;應收賬款周轉率約為X次/年,回款周期較長,流動資金壓力較大,特別是2012-2013年下游客戶付款延遲現象有所增加。
(三)產能利用率
2011年行業產能利用率達到XX%的高位,2012-2013年下降至XX%左右,部分細分領域出現產能過剩苗頭,但高端產品產能仍顯不足,仍需部分進口滿足。
五、市場環境與影響因素
(一)政策環境
國家《裝備制造業調整和振興規劃》《西部大開發“十二五”規劃》等政策為行業發展提供了支持,鼓勵重大技術裝備自主化。節能減排政策趨嚴,推動冶金設備向高效、綠色方向升級,對行業技術門檻提出更高要求。
(二)下游需求
西北地區冶金行業固定資產投資的波動直接影響專用設備需求。2009-2011年投資高速增長,拉動設備需求旺盛;2012-2013年投資增速放緩,行業訂單減少,競爭加劇。鋼鐵行業去產能壓力開始顯現,對設備制造形成一定抑制。
(三)技術進步與競爭
行業技術含量逐步提升,部分企業在大型冶煉設備、連鑄連軋設備等領域具備一定競爭力。但整體研發投入不足,高端產品仍依賴進口或外資品牌。區域內企業競爭與合作并存,與東部沿海企業相比,在品牌、技術、人才方面存在差距,但區位成本優勢明顯。
六、存在問題與建議
(一)主要問題
- 產業集中度不高,中小企業居多,抗風險能力弱;
- 高端產品自主研發能力不足,核心部件對外依賴度高;
- 應收賬款回款慢,資金鏈偏緊;
- 受下游行業周期影響明顯,訂單波動大。
(二)發展建議
- 推動企業兼并重組,培育龍頭骨干企業,提升規模效益;
- 加大研發投入,突破關鍵核心技術,發展高端智能冶金裝備;
- 拓展服務型制造,提供設備全生命周期服務,增強客戶粘性;
- 加強區域協作,與東部企業開展技術合作,融入全國產業鏈;
- 關注“一帶一路”機遇,支持有條件的企業開拓中亞市場,擴大出口。
七、展望
展望2014年及以后,西北地區冶金專用設備制造行業將進入結構調整與提質增效的關鍵期。傳統冶金設備需求增速放緩,但綠色化、智能化、服務化轉型帶來新的增長空間。具備技術優勢和品牌影響力的企業有望獲得更大市場份額,行業整體將向高質量發展邁進。
如若轉載,請注明出處:http://www.ihomen.com/product/31.html
更新時間:2026-10-24 21:29:10